Messi Cetak Gol dan Assist, Inter Miami Kalahkan New England 2-1
Lionel Messi mencetak satu gol dan satu assist saat Inter Miami bangkit mengalahkan New England Revolution 2-1 di MLS.
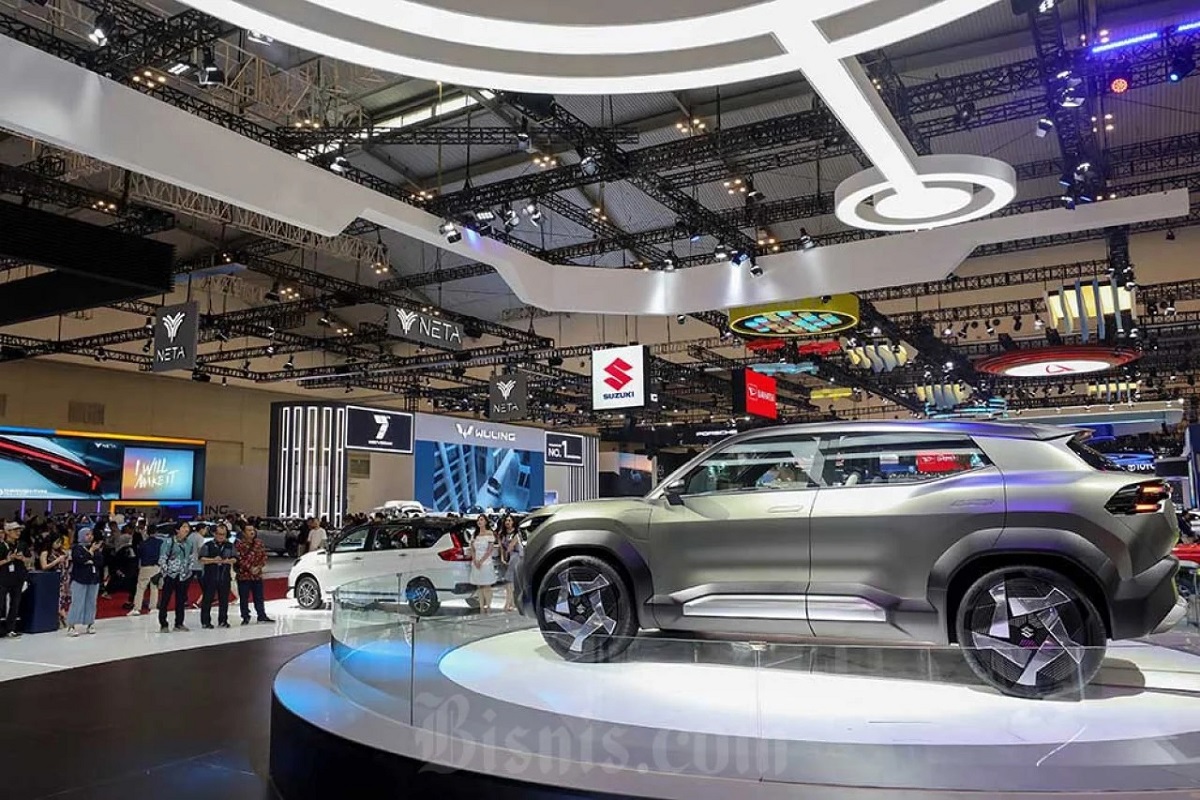
Pengunjung melihat mobil yang dipamerkan di stan Suzuki saat berlangsungnya Gaikindo Indonesia International Auto Show (GIIAS) 2024 di Indonesia Convention Exhibition (ICE) BSD, Serpong, Kabupaten Tangerang, Banten./Bisnis-Eusebio Chrysnamurti\r\n\r\n
Harianjogja.com, JOGJA —Membeli mobil secara kredit bisa menjadi pilihan bagi konsumen yang ingin memiliki kendaraan tanpa harus mengeluarkan seluruh tabungan sekaligus. Dengan membayar uang muka atau down payment (DP), konsumen dapat membawa pulang mobil dan melunasi sisa harganya melalui angsuran bulanan.
Skema ini berbeda dengan pembelian tunai yang mengharuskan konsumen menyiapkan dana sebesar harga kendaraan. Meski pembayaran tunai membebaskan pembeli dari cicilan dan bunga pinjaman, pengeluaran dalam jumlah besar sekaligus berpotensi mengurangi tabungan secara signifikan.
Sementara itu, kredit mobil memungkinkan konsumen mengatur pengeluaran melalui pembayaran bertahap. Pilihan tenor dan sejumlah program promosi dari lembaga pembiayaan juga dapat menjadi pertimbangan sebelum menentukan metode pembayaran.
Disitat dari laman Toyota Astra, ada beberapa keuntungan yang bisa diperoleh konsumen ketika membeli mobil secara kredit. Namun, calon pembeli juga perlu memahami faktor-faktor yang dapat membuat pengajuan pembiayaan ditolak bank atau perusahaan leasing.
Salah satu keuntungan kredit mobil adalah tersedianya pilihan jangka waktu pembayaran atau tenor. Konsumen dapat menyesuaikan masa angsuran dengan kemampuan finansial masing-masing.
Tenor yang lebih panjang umumnya membuat nominal cicilan bulanan lebih ringan. Kondisi ini dapat membantu konsumen mengatur pengeluaran rutin sehingga pembayaran kendaraan tidak terlalu membebani keuangan setiap bulan.
Meski begitu, calon pembeli perlu memperhitungkan total biaya yang harus dibayarkan. Tenor panjang biasanya membuat akumulasi bunga menjadi lebih besar dibandingkan masa kredit yang lebih singkat.
Pembelian mobil melalui kredit juga kerap disertai program promosi dari bank, perusahaan pembiayaan atau leasing, maupun dealer resmi.
Promo yang ditawarkan dapat berupa suku bunga rendah, uang muka ringan, hingga bonus asuransi kendaraan. Penawaran tersebut berpotensi mengurangi beban awal yang perlu disiapkan konsumen.
Namun, jangan hanya terpaku pada besarnya potongan atau ringannya DP. Periksa pula ketentuan promosi, biaya administrasi, suku bunga, dan total angsuran hingga masa kredit berakhir.
Kredit mobil dapat menjadi salah satu cara membangun riwayat kredit yang positif. Kuncinya adalah membayar angsuran secara disiplin dan tepat waktu sesuai perjanjian.
Rekam jejak pembayaran yang baik dapat menjadi pertimbangan lembaga keuangan ketika konsumen mengajukan pembiayaan lain pada masa mendatang.
Riwayat kredit yang sehat berpotensi mendukung proses pengajuan pinjaman berikutnya. Meski demikian, persetujuan tetap bergantung pada penilaian dan persyaratan lembaga keuangan.
Mengumpulkan uang hingga mencapai harga mobil secara keseluruhan membutuhkan waktu dan perencanaan. Bagi konsumen yang belum memiliki dana cukup untuk membeli secara tunai, kredit bisa menjadi alternatif.
Melalui skema ini, konsumen cukup menyiapkan uang muka dan memenuhi persyaratan pembiayaan. Setelah pengajuan disetujui dan proses pembelian selesai, mobil dapat digunakan untuk menunjang aktivitas sehari-hari tanpa harus menunggu tabungan mencapai harga kendaraan secara penuh.
Meski menawarkan kemudahan pembayaran, pengajuan kredit mobil tidak selalu disetujui. Bank maupun perusahaan pembiayaan akan menilai kondisi keuangan, riwayat kredit, dan kelengkapan data calon debitur sebelum memberikan fasilitas pembiayaan.
Berikut sejumlah faktor yang dapat menyebabkan permohonan kredit mobil ditolak.
Riwayat pembayaran pinjaman menjadi salah satu pertimbangan penting dalam penilaian kredit. Bank atau perusahaan leasing umumnya memeriksa informasi calon debitur melalui Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
Tunggakan kartu kredit, kredit kendaraan, maupun pinjaman lain dapat memengaruhi penilaian terhadap kemampuan dan kedisiplinan calon debitur dalam memenuhi kewajiban.
Jika catatan pembayaran menunjukkan masalah, lembaga pembiayaan dapat menilai calon konsumen memiliki risiko gagal bayar lebih tinggi. Kondisi tersebut berpotensi membuat pengajuan kredit mobil tidak disetujui.
Kemampuan membayar angsuran juga menjadi faktor utama dalam proses pengajuan kredit mobil.
Bank atau leasing akan mengevaluasi pendapatan calon debitur dengan mempertimbangkan pengeluaran rutin serta kewajiban utang lainnya. Jika sisa penghasilan dinilai tidak cukup untuk menanggung cicilan baru, permohonan pembiayaan berpotensi ditolak.
Karena itu, calon pembeli sebaiknya menghitung kemampuan keuangan sebelum memilih kendaraan. Jangan sampai angsuran mobil justru mengganggu pemenuhan kebutuhan pokok dan kewajiban bulanan lainnya.
Kelengkapan administrasi turut menentukan kelancaran proses pengajuan kredit. Data yang tidak sesuai antara satu dokumen dan dokumen lainnya dapat menimbulkan kendala ketika tim analis melakukan verifikasi.
Contohnya, terdapat perbedaan nama, alamat pada kartu identitas, atau informasi pekerjaan. Calon debitur yang tinggal di rumah kontrakan juga mungkin perlu menyiapkan dokumen pendukung untuk membantu verifikasi domisili.
Untuk mengurangi risiko penolakan, pastikan seluruh dokumen persyaratan lengkap dan informasi yang dicantumkan sesuai dengan kondisi sebenarnya.
Pengajuan kredit mobil biasanya melewati tahapan pemeriksaan data. Dalam proses tersebut, tim survei dari bank atau perusahaan pembiayaan dapat menghubungi calon debitur melalui telepon maupun melakukan kunjungan langsung ke alamat tempat tinggal.
Calon konsumen perlu memberikan informasi secara jelas dan akurat. Sulit dihubungi, tidak kooperatif saat survei, atau memberikan keterangan yang berbeda dari dokumen pengajuan dapat memengaruhi penilaian pihak pembiayaan.
Memberikan data palsu atau memanipulasi informasi juga dapat menggagalkan proses pengajuan.
Selain pemeriksaan melalui SLIK OJK, rekam jejak pembayaran kewajiban keuangan sebelumnya juga menjadi bahan pertimbangan lembaga pembiayaan.
Calon debitur yang pernah terlambat membayar angsuran atau memiliki tunggakan pinjaman berisiko menghadapi kendala saat mengajukan kredit baru.
Jika masih memiliki kewajiban yang tertunggak, konsumen sebaiknya menyelesaikannya terlebih dahulu. Setelah pelunasan, pastikan status pembayaran telah tercatat dengan benar sebelum kembali mengajukan pembiayaan.
Kredit mobil dapat menjadi alternatif bagi konsumen yang ingin memiliki kendaraan tanpa menghabiskan seluruh tabungan. Namun, keputusan mengambil pembiayaan perlu disesuaikan dengan kondisi keuangan agar angsuran tidak menjadi beban dalam jangka panjang.
Selain menghitung uang muka dan cicilan bulanan, konsumen perlu memperhitungkan biaya kepemilikan kendaraan lainnya. Pengeluaran tersebut antara lain asuransi, pajak kendaraan, bahan bakar, serta perawatan rutin.
Pastikan pula pembayaran angsuran tidak mengganggu kebutuhan pokok, dana darurat, dan kewajiban finansial lainnya. Memilih tenor yang sesuai serta menjaga riwayat kredit tetap sehat juga penting agar proses pembiayaan berjalan lancar.
Dengan perencanaan yang matang, kredit mobil dapat membantu konsumen memiliki kendaraan sekaligus menjaga pengelolaan keuangan tetap terkendali.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


Lionel Messi mencetak satu gol dan satu assist saat Inter Miami bangkit mengalahkan New England Revolution 2-1 di MLS.
Bahlil menyebut ekspor listrik Indonesia bisa berlanjut jika negara pembeli menyepakati harga. Pemerintah tetap memprioritaskan kebutuhan domestik.
Damkarmat Kota Jogja masih menerima panggilan hotline darurat tanpa respons. Persoalan ini telah dilaporkan kepada Diskominfo dan Telkomsel.
Sebanyak 375 pelajar dan mahasiswa menerima bantuan pendidikan BAZNAS Kulon Progo. Nilainya Rp1 juta hingga Rp2 juta sesuai jenjang pendidikan.
Bareskrim menetapkan 13 tersangka TPPO bermodus perekrutan tentara bayaran Rusia. Sebanyak 58 orang tercatat menjadi korban dalam lima perkara.
Video rombongan pemotor yang diduga membawa celurit masuk SPBU Kurung, Ceper, Klaten, viral. Polisi menyelidiki kejadian tersebut.